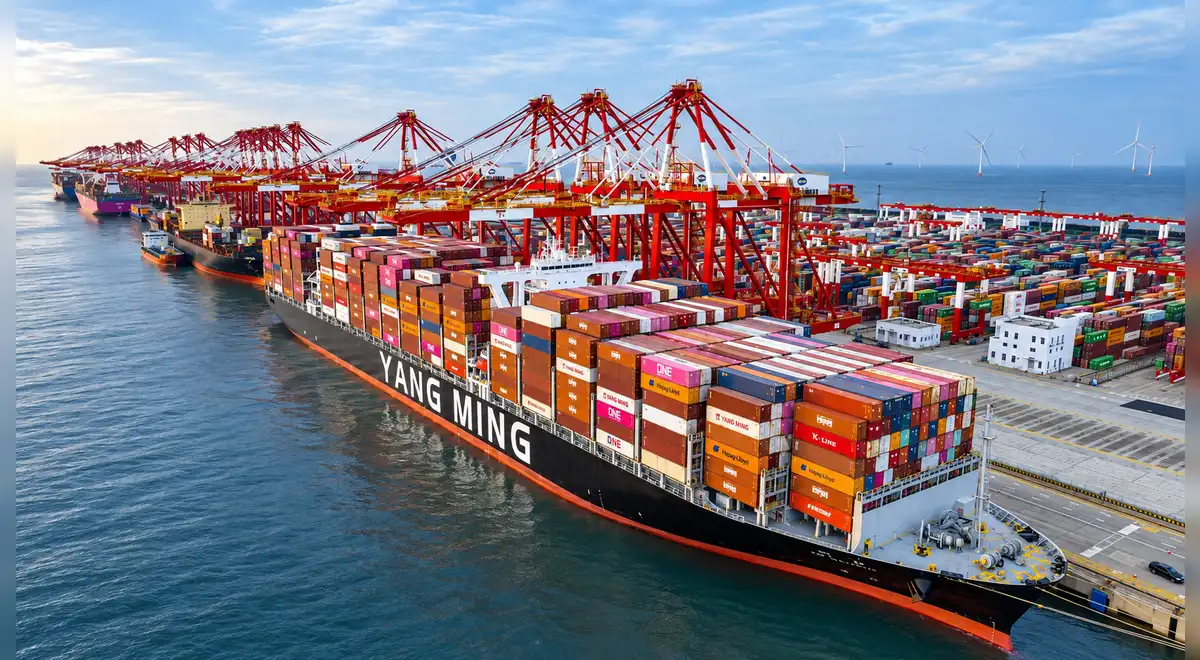
Estos datos fueron presentados por Maritime Strategies International (MSI) en su informe Horizon Monthly Containerships del mes de setiembre. La evolución de julio demuestra que el freno de marzo y abril fue pasajero y no derivó en una caída sostenida. Según la consultora, en solo dos de los últimos 36 meses los volúmenes globales retrocedieron, a pesar de las tensiones geopolíticas y comerciales que afectan al transporte internacional. El mapa de los embarques nos enseña que no solo se concentra en un único destino; aparte del 11,5% registrado hacia América Latina, otras rutas aumentaron un 16,9% hacia África y 9,2% hacia Oceanía durante julio.
El aumento de la exportación china hacia el mundo
En el primer semestre del 2026, los envíos de China hacia Europa aumentaron un 14,6% mientras que las importaciones europeas procedentes del país asiático aumentaron un 10,9%. MSI explica que parte de esa competitividad se debe a los precios bajos que se manejan a nivel de productor en China y a un yuan debilitado. Ambos factores le dieron ventaja a las empresas exportadoras al momento de conseguir compradores en el extranjero. Agosto acentuó esa fragilidad con una caída de 2,4%, aunque septiembre trajo un giro relevante. De acuerdo con los registros de conocimientos de embarque, el volumen de contenedores entre China y Estados Unidos creció 17,8% interanual durante las tres primeras semanas del mes, en un periodo en que la capacidad marítima efectivamente disponible fue menor.
No todo el repunte se explica por una recuperación real de la carga. Las navieras también recortaron la oferta mediante la cancelación de itinerarios (los llamados 'blank sailings'), mientras que la congestión que dejaron los tifones en Asia complicó las operaciones. A ello se sumaron los mayores costos de tránsito por el Canal de Panamá, factores que ayudaron a sostener las tarifas transpacíficas, aun cuando la demanda de Estados Unidos fue menos firme que la de otros destinos.
Asia y Europa mueven más contenedores, pero pagan impuestos más baratos
Los datos europeos enseñan otra realidad: mientras el volumen transportado desde Asia aumentó, el precio del flete siguió bajando. Las tarifas Asia-Europa retrocedieron 19% hasta US$ 3.780 por FEU (Forty-foot Equivalent Unit). MSI considera que parte de esta brecha se debe a las expectativas de las rutas marítimas y la mayor disponibilidad. La probabilidad de que aumente el tráfico por el Mar Rojo junto con una mejor capacidad habría llevado a ciertos cargadores a aplazar envíos que no requerían llegar de inmediato a su destino. En el corredor Asia-Europa la consultora pronostica que los volúmenes aumenten de una manera prudente: alrededor del 10% interanual en el tercer trimestre del 2026, 6% en el cuarto y 3% en el primero de 2027.
Los combustibles agregan otra variable a las cuentas de las empresas marítimas. Los biocombustibles mantienen una prima frente al VLSFO (Very Low Sulfur Fuel Oil) mientras que GNL mostró considerables aumentos en agosto gracias a las compras europeas. Para América Latina, la información de julio muestra que esta región participa considerablemente del crecimiento de los flujos procedentes de Asia ya que aumentaron un 11,5%. La evolución de los siguientes meses dependerá de la demanda, del costo del combustible y de las decisiones de las empresas de navegación sobre sus rutas.